UPI / MDR नियम: 15 अक्टूबर से 0.4% शुल्क लागू, जानें बैंकों और ऐप्स के बीच राजस्व का वितरण, पर्सनल QR कोड पर अतिरिक्त वसूली से रहें सावधान
15 अक्टूबर से UPI MDR नियमों में बदलाव की जानकारी। जानें 0.4% शुल्क का वितरण, पर्सनल QR कोड पर अतिरिक्त वसूली और शिकायत का तरीका।

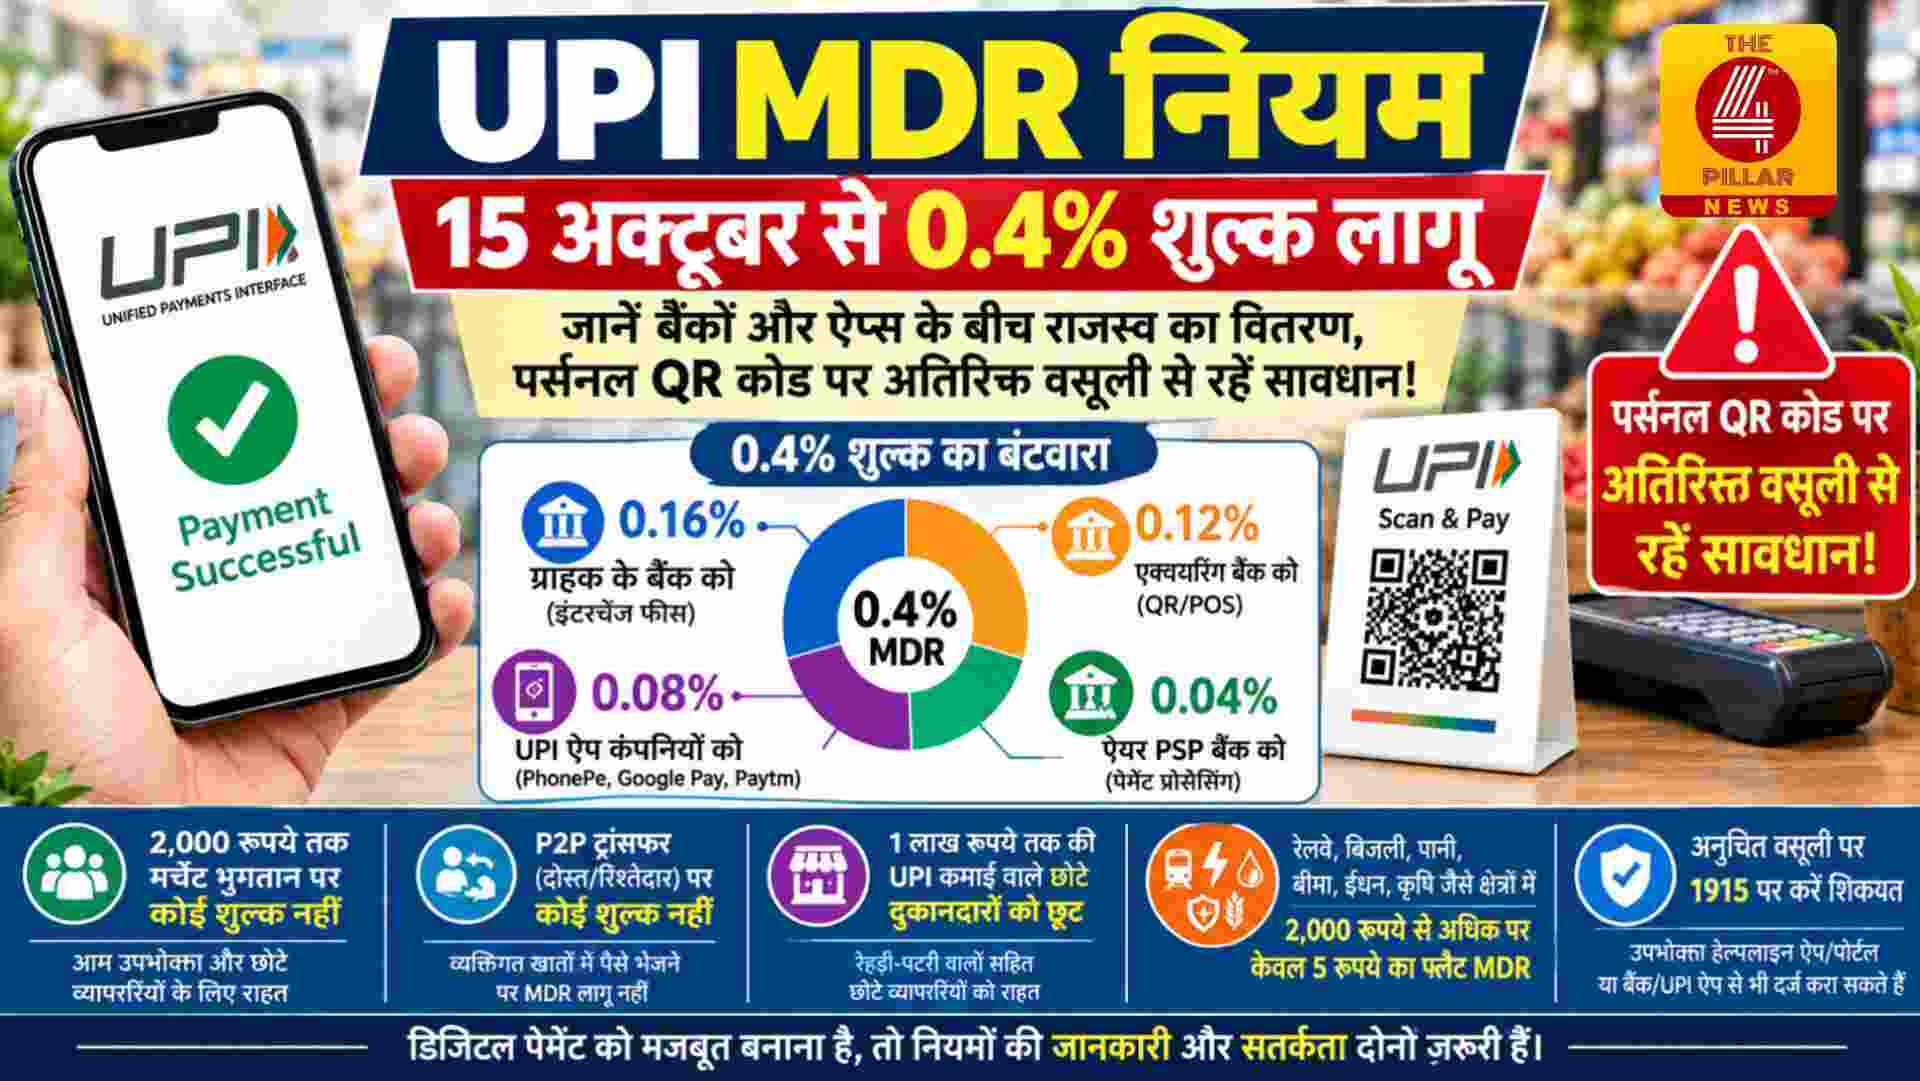

16 September 2026 | Raipur: देश में डिजिटल पेमेंट के बढ़ते इस्तेमाल के बीच UPI यानी Unified Payments Interface से जुड़े Merchant Discount Rate यानी MDR नियमों में बदलाव की जानकारी सामने आई है। दिए गए विवरण के अनुसार, 15 अक्टूबर 2026 से चुनिंदा मर्चेंट भुगतानों पर 0.4 प्रतिशत MDR लागू किया जाएगा। हालांकि, आम उपभोक्ताओं के लिए सामान्य UPI ट्रांसफर और छोटे मूल्य के भुगतान को लेकर राहत का प्रावधान बताया गया है।
इस व्यवस्था का सबसे अहम पहलू यह है कि आम लोगों के बीच होने वाले Person-to-Person यानी P2P ट्रांसफर पर कोई शुल्क नहीं लगाया जाएगा। यदि कोई व्यक्ति अपने दोस्त, रिश्तेदार या किसी अन्य व्यक्ति के व्यक्तिगत बैंक खाते में UPI के माध्यम से पैसे भेजता है, तो उस लेनदेन पर MDR लागू नहीं होगा। यानी सामान्य रूप से पैसे भेजने और प्राप्त करने वाले उपयोगकर्ताओं के लिए UPI भुगतान पहले की तरह मुफ्त रहने की बात कही गई है।
नए नियमों के मुताबिक, 2,000 रुपये तक के मर्चेंट भुगतान पर शून्य MDR रहेगा। उपलब्ध विवरण में दावा किया गया है कि देश में होने वाले लगभग 95 प्रतिशत UPI मर्चेंट लेनदेन 2,000 रुपये से कम मूल्य के होते हैं। ऐसे में इस सीमा के भीतर होने वाले अधिकांश छोटे भुगतानों पर ग्राहक या व्यापारी के लिए MDR का प्रभाव नहीं पड़ेगा।
2,000 रुपये से अधिक के भुगतान को लेकर अलग व्यवस्था बताई गई है। जब कोई ग्राहक किसी बड़े व्यापारी को 2,000 रुपये से अधिक का भुगतान करेगा, तब व्यापारी पर 0.4 प्रतिशत MDR लागू होगा। वहीं, 75,000 रुपये या उससे अधिक के एकल भुगतान पर अधिकतम MDR शुल्क की सीमा 300 रुपये तय किए जाने की जानकारी दी गई है। इसका मतलब यह है कि बड़े मूल्य के भुगतान पर भी शुल्क की एक अधिकतम सीमा रहेगी।
MDR का पूरा पैसा किसी एक बैंक या UPI ऐप कंपनी को नहीं मिलेगा। दिए गए वितरण ढांचे के अनुसार, 0.4 प्रतिशत शुल्क को पेमेंट नेटवर्क से जुड़े अलग-अलग हिस्सों में बांटा जाएगा। इसमें 0.16 प्रतिशत हिस्सा ग्राहक के बैंक को इंटरचेंज फीस के रूप में मिलने की बात कही गई है। ग्राहक के खाते से रकम काटने, भुगतान को अधिकृत करने और लेनदेन की सुरक्षा से जुड़े प्राथमिक जोखिमों को देखते हुए इस हिस्से को बैंकिंग व्यवस्था का प्रमुख राजस्व माना गया है।
इसके बाद 0.12 प्रतिशत हिस्सा एक्वायरिंग बैंक को मिलने का प्रावधान बताया गया है। यह वह बैंक होता है जो व्यापारी के लिए QR कोड या POS यानी Point of Sale टर्मिनल उपलब्ध कराता है और उसके चालू खाते से जुड़ी भुगतान सेवाओं को संभालता है। इस राशि का इस्तेमाल व्यापारियों के लिए नए QR कोड, POS मशीनों और डिजिटल पेमेंट इंफ्रास्ट्रक्चर को विकसित करने में किया जा सकता है।
UPI ऐप कंपनियों को भी इस व्यवस्था में हिस्सा मिलने की बात कही गई है। PhonePe, Google Pay और Paytm जैसे ऐप्स को पेयर पेमेंट सर्विस प्रोवाइडर के माध्यम से 0.08 प्रतिशत हिस्सा आवंटित किए जाने का विवरण है। इस राजस्व का उपयोग सर्वर क्षमता बढ़ाने, ऐप के रखरखाव, तकनीकी सपोर्ट और साइबर सुरक्षा प्रणालियों को मजबूत करने में किया जा सकता है।
शेष 0.04 प्रतिशत हिस्सा पेयर PSP यानी Payment Service Provider बैंकों के पास जाने की जानकारी दी गई है। ये बैंक ग्राहक के UPI ऐप से भुगतान की प्रक्रिया को पूरा करने में भूमिका निभाते हैं। इसके अलावा, शुल्क के एक हिस्से का इस्तेमाल दूरदराज और ग्रामीण इलाकों में मर्चेंट इंफ्रास्ट्रक्चर विकसित करने वाले फंड के लिए किए जाने की बात भी सामने आई है।
एक नजर में कैलकुलेशन:
| विवरण | गणना | राशि |
|---|---|---|
| कुल UPI भुगतान | – | ₹3,000 |
| MDR दर | 0.4% | – |
| कुल MDR | ₹3,000 × 0.4 ÷ 100 | ₹12 |
| ग्राहक का बैंक | ₹3,000 × 0.16 ÷ 100 | ₹4.80 |
| एक्वायरिंग बैंक | ₹3,000 × 0.12 ÷ 100 | ₹3.60 |
| UPI ऐप से जुड़ा पेयर PSP | ₹3,000 × 0.08 ÷ 100 | ₹2.40 |
| पेयर PSP बैंक | ₹3,000 × 0.04 ÷ 100 | ₹1.20 |
| कुल वितरण | ₹4.80 + ₹3.60 + ₹2.40 + ₹1.20 | ₹12 |
| व्यापारी का संभावित शुद्ध सेटलमेंट | ₹3,000 – ₹12 | ₹2,988 |
छोटे दुकानदारों और रेहड़ी-पटरी वालों को लेकर भी राहत का प्रावधान बताया गया है। जिन छोटे व्यापारियों की मासिक UPI कमाई 1 लाख रुपये तक है, उन्हें इस शुल्क से बाहर रखने की जानकारी दी गई है। इसके अलावा रेलवे, बिजली, पानी, बीमा, ईंधन और कृषि जैसे जरूरी क्षेत्रों में 2,000 रुपये से अधिक के लेनदेन पर केवल 5 रुपये का फ्लैट MDR लगाए जाने का विवरण दिया गया है।
हालांकि, इन नियमों को लेकर सबसे ज्यादा सावधानी पर्सनल QR कोड के इस्तेमाल में बरतने की जरूरत है। देश में बड़ी संख्या में सब्जी विक्रेता, फल वाले, छोटे दुकानदार और स्थानीय कारोबारी अपने व्यक्तिगत बैंक खाते से जुड़े सामान्य UPI QR कोड के माध्यम से भुगतान लेते हैं। ऐसे QR कोड पर्सनल कैटेगरी में आते हैं और उनका इस्तेमाल सामान्य व्यक्ति से व्यक्ति भुगतान के लिए होता है।
ऐसे व्यक्तिगत QR कोड पर मर्चेंट MDR लागू होने का सवाल ही नहीं उठता। यदि कोई दुकानदार अपने व्यक्तिगत नाम से जुड़े QR कोड पर भुगतान स्वीकार कर रहा है और सरकार के नए नियम का हवाला देकर ग्राहक से अतिरिक्त रकम मांगता है, तो ग्राहक को सतर्क हो जाना चाहिए। पर्सनल UPI आईडी पर किए गए भुगतान को MDR के नाम पर महंगा बताकर अतिरिक्त वसूली करना नियमों का गलत इस्तेमाल हो सकता है।
ग्राहकों को यह भी समझना चाहिए कि MDR व्यापारी और पेमेंट नेटवर्क के बीच शुल्क व्यवस्था है। इसे सीधे ग्राहक पर डालने की अनुमति नहीं दी गई है। यदि कोई व्यापारी मर्चेंट QR कोड के माध्यम से भुगतान लेने के बाद तय कीमत से अधिक रकम मांगता है या अलग से UPI चार्ज जोड़ता है, तो ग्राहक को बिल, भुगतान स्क्रीन और संबंधित QR कोड का रिकॉर्ड सुरक्षित रखना चाहिए।
किसी भी तरह की अनुचित वसूली होने पर उपभोक्ता राष्ट्रीय उपभोक्ता हेल्पलाइन के टोल-फ्री नंबर 1915 पर शिकायत दर्ज करा सकते हैं। इसके अलावा, उपभोक्ता हेल्पलाइन ऐप या पोर्टल के माध्यम से भी शिकायत की जा सकती है। शिकायत करते समय भुगतान की रसीद, ट्रांजैक्शन आईडी, दुकान का नाम और अतिरिक्त रकम मांगने से जुड़ी जानकारी उपलब्ध कराना उपयोगी रहेगा।
जिस UPI ऐप से भुगतान किया गया है, उसके ट्रांजैक्शन हिस्ट्री सेक्शन में जाकर भी संबंधित लेनदेन की शिकायत की जा सकती है। यदि जांच में नियमों का उल्लंघन पाया जाता है, तो बैंक या पेमेंट सेवा प्रदाता संबंधित व्यापारी के QR कोड या UPI सेवा पर कार्रवाई कर सकता है। ऐप या बैंक स्तर पर समाधान नहीं मिलने की स्थिति में रिजर्व बैंक के एकीकृत लोकपाल पोर्टल पर शिकायत दर्ज करने का विकल्प भी उपलब्ध है।
हमारा विचार
डिजिटल पेमेंट सिस्टम को लगातार चालू रखना बैंकों और टेक्नोलॉजी कंपनियों के लिए एक बड़ी तकनीकी जिम्मेदारी है। हर महीने अरबों रुपये के लेनदेन को संभालने के लिए सर्वर, डेटा सेंटर, नेटवर्क क्षमता, साइबर सुरक्षा और ग्राहक सहायता पर लगातार खर्च होता है। Zero MDR व्यवस्था के कारण पेमेंट इकोसिस्टम के कई हिस्सों को प्रत्यक्ष राजस्व नहीं मिल रहा था, जिससे इंफ्रास्ट्रक्चर के रखरखाव और विस्तार को लेकर वित्तीय दबाव की चर्चा होती रही है।
ऐसे में बड़े मूल्य के चुनिंदा मर्चेंट भुगतानों पर शुल्क लागू करने का उद्देश्य डिजिटल पेमेंट नेटवर्क के लिए अतिरिक्त वित्तीय संसाधन जुटाना बताया जा रहा है। इससे बैंकों, पेमेंट ऐप्स और सेवा प्रदाताओं को तकनीकी क्षमता बढ़ाने, साइबर फ्रॉड से सुरक्षा मजबूत करने और भुगतान व्यवस्था को अधिक स्थिर बनाने में मदद मिल सकती है।
फिलहाल, उपभोक्ताओं के लिए सबसे जरूरी बात यही है कि सामान्य P2P ट्रांसफर और 2,000 रुपये तक के मर्चेंट भुगतान पर MDR लागू नहीं होने की जानकारी को ध्यान में रखें। किसी भी दुकानदार द्वारा पर्सनल QR कोड या मर्चेंट QR कोड के नाम पर अतिरिक्त शुल्क मांगे जाने पर बिना जांच के भुगतान न करें और जरूरत पड़ने पर संबंधित बैंक, UPI ऐप या उपभोक्ता हेल्पलाइन में शिकायत दर्ज कराएं।